尾北民主商工会のBLOG
2022年08月
次の5件 >
2022年08月26日
10:17
カテゴリ
各地域のとりくみ
尾北地域でがんばる業者さん
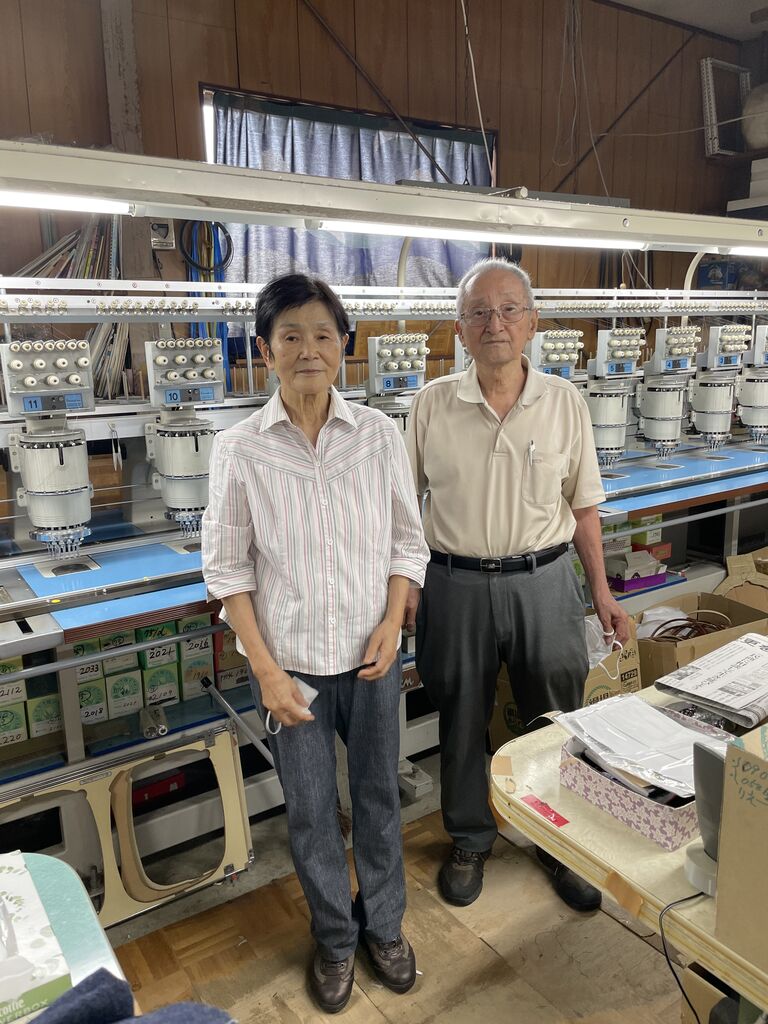
江南市で刺繍一筋40年以上!
「三宅刺繍」=三宅裕治さんと奥さんのトミさん
多頭機式刺繍機を使ってワッペンやTシャツの刺繡をされています。
多頭機式刺繡機は、一度に17個のワッペンを作る事ができるそうです。
あっという間ワッペンができるその様子は凄い!の一言です
とても温かく
とても仲の良いご夫婦です。
2022年08月25日
00:00
カテゴリ
税金・申告
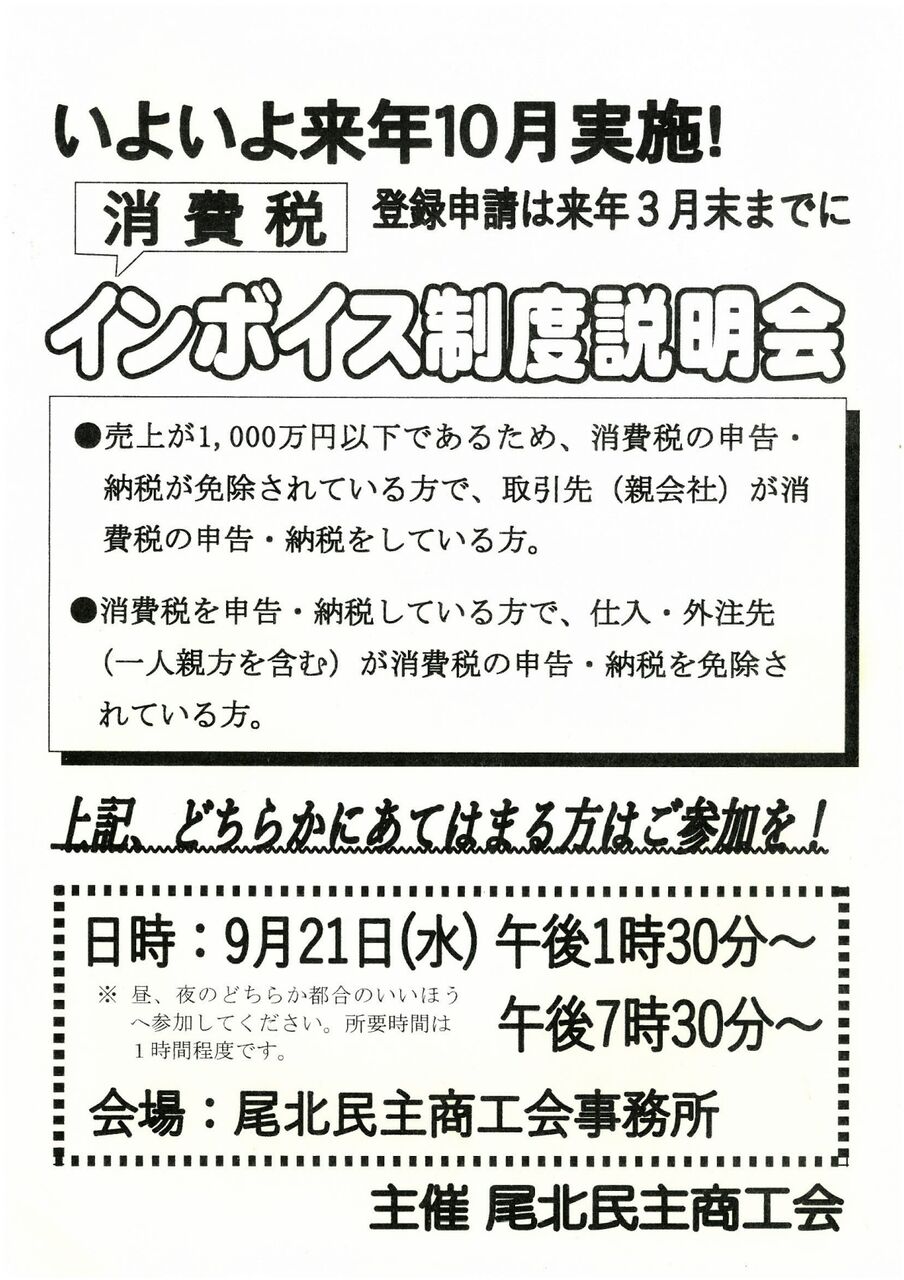
尾北民商事務所にて、インボイス制度の説明会を開きます!
9月21日(水)午後1時30分~(昼の部)
午後7時30分~(夜の部)
・年売上1000万円以下で、取引先(親会社)が課税業者。
・自身が本則課税業者で、取引先(仕入・外注先)が免税業者
どちらかに当てはまる方はご参加を!
2022年08月24日
00:00
カテゴリ
税金・申告
業者個別のインボイス対処について
最近、民商にもインボイス登録についての相談が増えています。
下記いずれの場合でもインボイス制度による業者のメリットはありません。逆にデメリットとしては、取引先への確認と場合によっては説得の負担、事務処理の手間と場合によっては設備導入の負担、課税業者になった人には申告納税の負担があります。
自身が免税業者(消費税を申告納付していない)で、親会社が課税業者(消費税を申告納付している)
取引先からインボイス番号を求められた場合、税務署に届けを出して番号を取得し、2023年10月から消費税課税業者にならざるを得ない、という状況の人が多いです。
自身が課税事業者で、仕入・外注先が免税業者
本則・簡易どちらで消費税を申告納付しているかで変わってきます。
自身が本則業者なら、2023年9月末までに仕入・外注先からインボイス番号を得るか、10月以降分の支払額から消費税分を差し引くか、損を被るか、取引を打ち切るかを検討しなければなりません。
自身が簡易課税業者なら、取引先にインボイス番号を求める必要はありません。年の売上額が5千万円以下なら取引先の状況によっては、今が本則でも来期から簡易を選択する業者も出てくるでしょう。
自身が免税業者で、一般客と本則課税業者の客の両方がいる。
飲食店やクリーニング店などで発生しがちな状況です。インボイス番号がないままだと接待飲食やユニフォームの定期洗濯など、会社関係の顧客を失ってしまうかもしれません。
しかし番号を取得すると来年10月から課税業者になるため、以降は一般客分を合わせた全売上から消費税を払わなくてはなりません。
例えば年の売上が800万円(税込)で簡易課税を選んだ場合、持ち帰りの無い飲食店なら約29万円、クリーニング店なら約36万円の納税負担が毎年発生することになります。
自身が免税業者で、顧客は一般消費者のみ
インボイス番号を取得する必要はありません。
自身が課税業者で、仕入先が一般消費者
中古自動車販売業者などが該当します。
許可を受けた古物営業者が、販売するために一般客や免税業者から仕入れた場合は、インボイスなしで仕入税額控除ができます。(課税業者から仕入れる場合はインボイス番号の確認が必要です)
2022年08月23日
00:00
カテゴリ
記名捺印した請願書を集めてください!
尾北民主商工会は、中小零細に重く、規模が大きくなるほど負担が軽くなる消費税の減税・廃止、民主的税制の実現などを求めて、小牧税務署に毎年の請願行動を行なっています。
今年は9月13日(火)に行います。本来は集会を開きデモ行進をしますが、今年は感染防止のため、各支部の役員が皆の請願書を預かっての代表請願を行ないます。
今年も税務署が収支内訳書の提出を督促する文書を送付しています。白色申告者が収支内訳書を出すかどうかは申告する本人が決める事であり、提出しなくても罰則や差別的取り扱いの対象にはなりません。
また日本国憲法はすべての人の請願権を保障し、「請願をしたためにいかなる差別待遇も受けない」と定めています。
請願書への署名に資格は必要ありません。会員・読者以外の友人知人からも、広く請願書を集めて、もよりの役員か民商事務所に預けてください。
2022年08月18日
18:24
カテゴリ
各地域のとりくみ
経営・仕事おこし
尾北地域でがんばる業者さん
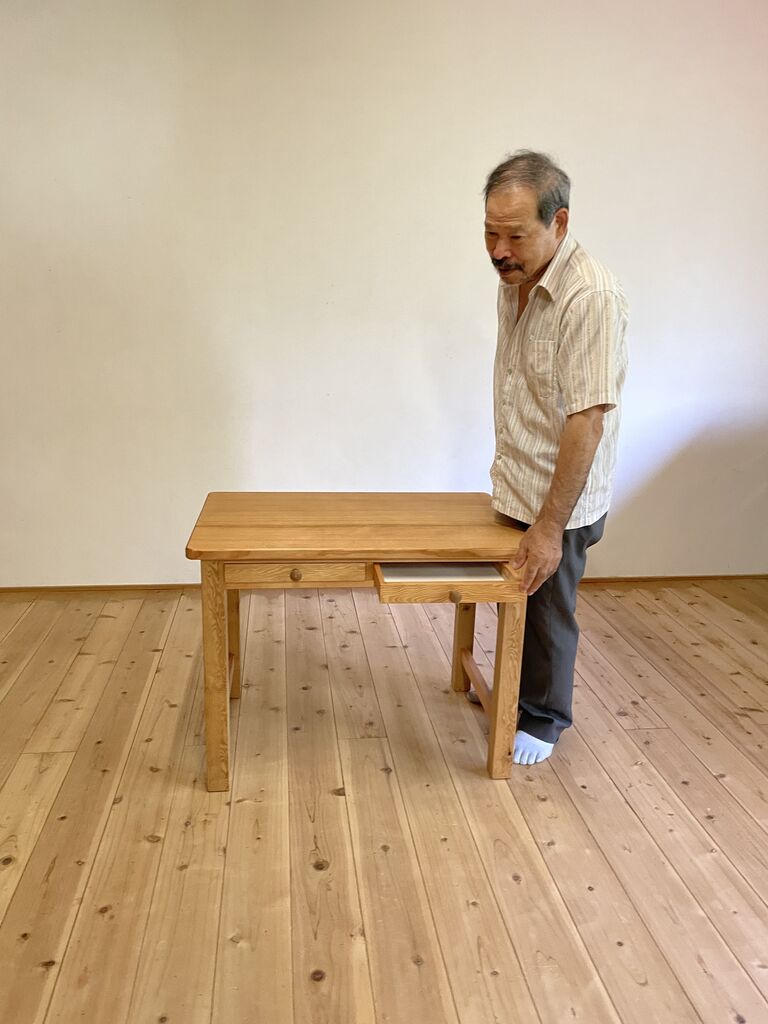
犬山市で木工職人をしている「KIYA工房」=山下富士夫さん。オーダーメイドの家具を作っています。最近、作成した山下さんの作品の写真です。とても小さくてかわいいデーブルです。
次の5件 >
記事検索
尾北民商WEBサイトメニュー
ブログのカテゴリー
各地域のとりくみ (193)
税金・申告 (231)
納税 (68)
融資・資金繰り (18)
経営・仕事おこし (108)
共済会 (56)
婦人部・青年部 (59)
暮らし (33)
最新記事
平和のそうめん
12人で会員訪問!28件を訪ね11人と対話!
民商らしいマルシェを目指しています!
マルシェdeみんしょう
請願署名約400人分を小牧税務署へ提出!
共済会主催 秋の夜 鵜飼い&お食事ツアー
尾北民商役員研修会を行いました!
マルシェdeみんしょう
今年も税務署請願を行ないます! 署名は9月11日(金)までに!
市町村国保にも傷病・出産手当が必要です!
月別アーカイブ
2026年10月
2026年09月
2026年08月
2026年07月
2026年06月
2026年05月
2026年04月
2026年03月
2026年02月
2026年01月
2025年12月
2025年11月
2025年10月
2025年09月
2025年08月
2025年07月
2025年06月
2025年05月
2025年04月
2025年03月
2025年01月
2024年12月
2024年11月
2024年10月
2024年09月
2024年08月
2024年07月
2024年06月
2024年05月
2024年04月
2024年03月
2024年02月
2024年01月
2023年12月
2023年11月
2023年10月
2023年09月
2023年08月
2023年07月
2023年06月
2023年05月
2023年04月
2023年03月
2023年02月
2023年01月
2022年12月
2022年11月
2022年10月
2022年09月
2022年08月
2022年07月
2022年01月
2021年01月
2020年10月
2018年03月
2017年01月
2016年12月
2016年11月
2016年10月
2016年01月
2015年12月
2015年11月
2015年10月
2015年09月
2015年08月
2015年07月
2015年06月
2015年05月
2015年04月
2015年03月
2015年01月
2014年12月
2014年11月
2014年10月
2014年09月
2014年08月
2014年07月
2014年06月
2014年05月
2014年04月
2014年03月
2014年02月
2014年01月
2013年12月
2013年11月
2013年10月
2013年09月
2013年08月
2013年07月
2013年06月
2013年05月
2013年04月
2013年03月
2013年02月
2012年12月
2012年11月
2012年10月
2012年09月
2012年08月
2012年07月
2012年06月
2012年05月
2012年04月
2012年03月
2012年02月
2012年01月
2011年12月
2011年11月
2011年10月
タグクラウド