健康経営Rは、株価を上げるか?
健康経営とは、従業員の健康保持・増進の取組が、将来的に収益性等を高める投資であるとの考えのもと、健康管理を経営的視点から考え、戦略的に実践する経営のこと。企業がこの経営理念に基づき、従業員の健康保持・増進に取り組むことは、従業員の活力向上や生産性の向上等の組織の活性化をもたらし、結果的に業績向上や組織としての価値向上へ繋がることが期待される(健康経営®は、NPO法人健康経営研究会の登録商標です)。
これは、もともとは1980年に米国のロバート・ローゼンという臨床心理学者が「ヘルシー・カンパニー」として提唱した概念で、従来分断されていた経営管理と健康管理を統合的に捕らえようとするアプローチ。米国ではそのようなシステムを構築している企業が多くある。
健康経営が株価リターンにどの様な影響を及ぼすかの研究は、日本では皆無で、米国でも限定的。2015年に最初の健康経営銘柄が選ばれてから10年経ったので、米国での先行研究を紹介し、健康経営銘柄からなるポートフォリオのリターンを調べた(本邦初)。
① Corporate Health Achievement Award(CHAA)
対象データ:1997〜2014年にかけて、ACOEM の Corporate Health Achievement Award(CHAA) 応募企業(米国)のうち、公開株(株式上場企業)であるものを抽出。CHAA の最終的な判断は書類だけではなく、審査員による直接の確認を経て下される。
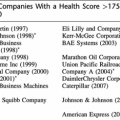
健康・安全に関するスコア(CHAA応募プロセスで付与される)を用いて、複数の「しきい値」でコホート(ポートフォリオ)を作成。健康・ウェルネスカテゴリー(Healthy Organizations)スコア:250点満点。安全・環境/労働者安全カテゴリー(Healthy Workers & Healthy Environments)スコア:500点満点。健康項目175点以上、安全項目350点以上のスコアのある企業群を抽出。
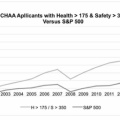
ポートフォリオの設定:等金額、配当再投資。想定初期投資額10,000 USドルを、2001年1月の初営業日に投入。各年(1997〜2014年。ただし投資期間は2001〜2014年実績)において、7月の第1営業日に年1回リバランスを行い、新たに条件を満たした企業をポートフォリオに追加。配当金は実験ポートフォリオも対照である S&P 500モデルも含め、毎年再投資(少なくとも年1回)、また四半期ごと再投資も行った。
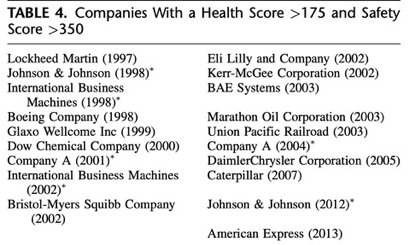
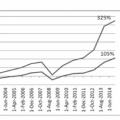
結果:健康項目175点以上、安全項目350点以上のスコアのある企業群(16社)は、2001〜2014年期間で +333% のリターン。対してS&P 500は +105%。
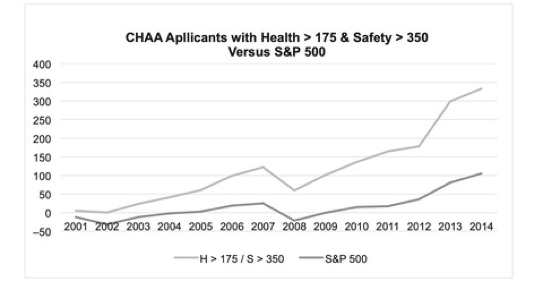
Tracking the Market Performance of Companies That Integrate a Culture of Health and Safety: An Assessment of Corporate Health Achievement Award Applicants. Fabius et al. Journal of Occupational and Environmental Medicine 58(1):p 3-8, January 2016.
② Everett Koop National Health Award
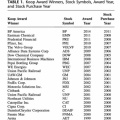
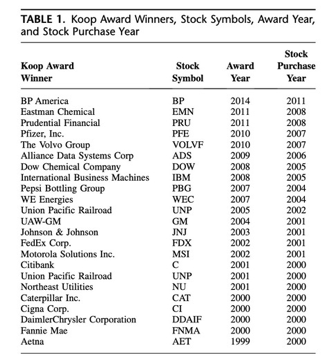
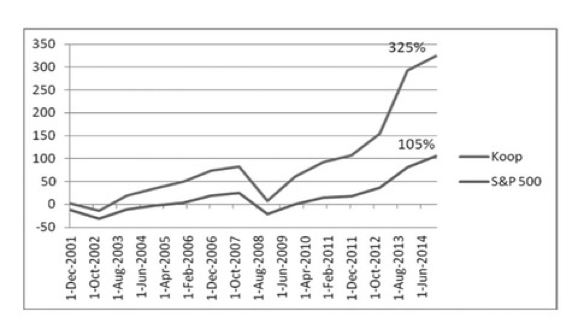
対象企業選定: Koop Award の過去受賞企業のうち、公開市場に上場しており、株式データが取得可能な企業を抽出。受賞年および受賞企業数は 26 社。観察期間: 2000 年から 2014 年までの約 14 年間を分析(受賞企業株式をポートフォリオ化してこの期間中の株価上昇を追跡)。
ポートフォリオの設定:等金額、配当再投資、2001年1月の初営業日にスタート。1999~2002年の受賞企業15社へ、合計$10,000を等金額で配分(=1社あたり同額、等ウェイト)。以後の追加と再配分:原則、毎年10月の第1営業日(受賞発表のタイミングに合わせる目的)にその時点で新たに該当する受賞企業を追加、ドル建て等金額に“リバランス”(保有銘柄数の増加に応じて均等配分し直し)という年1回のルールで2011年10月まで追加を繰り返し、最終的に全受賞上場企業を組み入れ。重複受賞(同社が2回受賞):翌リバランス時に“倍付け”。比較ベンチマーク: S&P 500 指数(配当再投資)
③ HERO
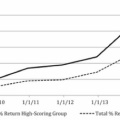
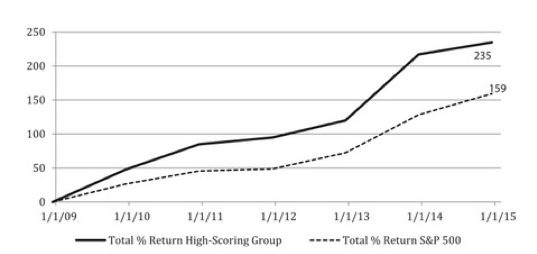
HERO Employee Health Management Best Practices Scorecard v3.1(2009年リリース)に自己回答した企業データを使用。スコアは最大200点で、エビデンスに基づくWHP(Workplace Health Promotion)の実践度を6領域で採点。2009年〜2012年に提出された1,284件から重複・要件で1,228→745社へ絞り、スコア分布の上位四分位(カットポイント=125点)を「高スコア企業」と定義。ここから上場企業46社を抽出し、M&A等で1社除外して最終45社を分析対象にした。企業名は非公開。45社を、スコアカード提出年に応じて4コホートに分け、2009年1月始値で$10,000を等金額投資して開始。以後、2010年に11社、2011年に13社、2012年に11社を同様に追加。毎年1月に等金額へリバランス。上場廃止・買収等で3社は期中除外(最終日に42社)。配当は四半期ごとに再投資(比較のS&P500も同条件)。期間:2009年1月〜2014年12月。ベンチマークはS&P 500(配当再投資)。
結果:高スコア企業ポートフォリオ:+235%、S&P 500(TR):+159%
Linking Workplace Health Promotion Best Practices and Organizational Financial Performance Tracking Market Performance of Companies With Highest Scores on the HERO Scorecard. Journal of Occupational and Environmental Medicine 58(1):p 16-23, January 2016.
④ Health Advantage Appreciation Fund(HAAF)
対象ファンド:Health Advantage Appreciation Fund(HAAF)という従業員の健康・安全・ウェルビーイング(H/S/W)に注力する上場企業に実際に投資するファンドだが、オープンのファンドではなく、実態は不明。
- 銘柄選定ロジック:米国上場の大中型株(主に S&P 500 構成銘柄)を対象に公開情報に基づき、「企業のCulture of Health(健康文化)」の取り組みをスコアリング。HealthNEXTの方法論(10カテゴリー・218要素)を参照した“ベストプラクティス”の枠組みを活用。スコアの比重は75%(健康文化スコア)+25%(外部アナリスト等による“ストリート”評価=事業性・成長性)。企業名は非公開。
- ポートフォリオ構築:最大40銘柄に限定。半年ごと(年初・年央)にリバランス。M&A等で上場廃止・構成変化があれば次回リバランス時に調整。配当・分配金は即時ではなく“半期ごとに再投資”(S&P 500 TRは即時再投資なので、比較上HAAFに不利)。
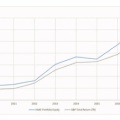
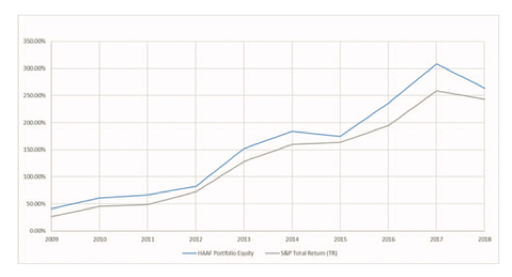
測定指標:累積・年次の時間加重トータルリターンをS&P 500 TRと比較。評価期間:2009年1月1日〜2018年12月31日の10年間。年次および累積の時間加重トータルリターン(TR)を算出。ベンチマークはS&P 500 TR。
結果:累積成績(10年):2018年12月31日時点で、HAAF:+263.83%、S&P 500 TR:+243.03%
⑤ Parnassus Endeavor Fund Investor Shares (PARWX)
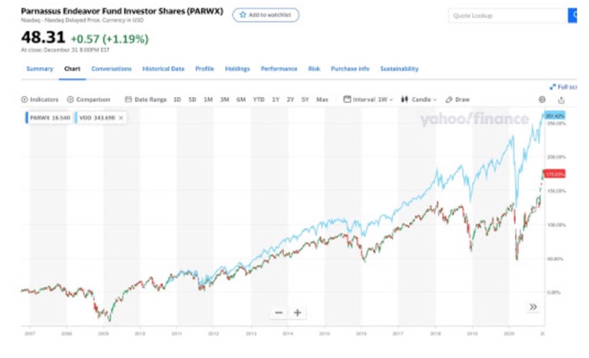
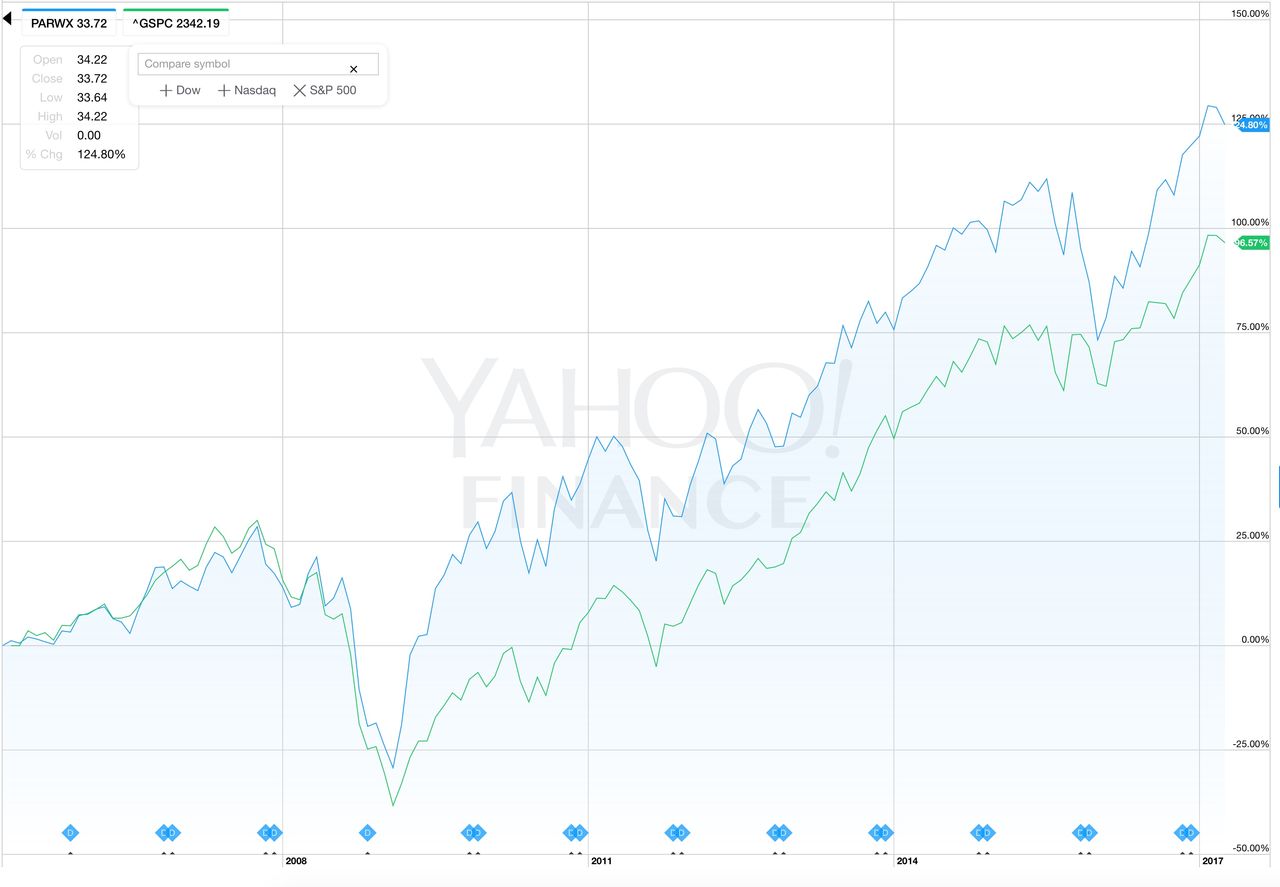
従業員にとって働きやすい環境の企業は、労働生産性が上がり、さらに優秀な人が多く入社するので、結果として株価が上がることが一般的には期待されて、いくつかのファンドが作られた。代表的なのが、Parnassus Endeavor Fund Investor Shares (PARWX)という投資信託だが、成績があまりに悪いので、中途で別のファンドに変わった。
⑥ 健康経営銘柄(日本)
日本では、経産省が東証と共同で健康経営度調査基準委員会を作り、2015年から毎年、健康経営をしている企業を、原則1業種1社銘柄を「健康経営銘柄」として選んでいる。健康経営度調査の設計・運営、スコアリング・ランキングは、日本経済新聞社が担当。
健康経営銘柄の選定は、自己申告に基づく形式的な評価であり、個別施策の実地確認や質評価は行っていない点に注意が必要。
例えば、健康経営度調査には保健指導の実施状況について「健康診断の結果を踏まえ一定の基準を満たした従業員に対する保健指導(特定保健指導を除く)を行っていますか」という質問があり、「労働安全衛生法第66条7項に基づく、有所見者等に対する保健指導を想定している」と追記されているが、労働安全衛生法第66条7項には保健指導の定義がない。一般的には、保健指導とは、厚生労働省の通達・Q&Aの整理により、健康診断結果を踏まえ対象者の生活習慣・就業状況等・人生観などを考慮し行動変容を促すことを目的とした双方向性のある支援とされているが、「保健指導している」と回答している会社の保健指導の中身は様々。健康経営度調査ではそれは全く反映されていない。
健康経営銘柄に選ばれた後の株価リターンを調べたレポートや論文は皆無。そこで、2015年に経産省に認定された健康経営銘柄22社の株式リターンを2025年10月31日まで調べた。
上場廃止になった2社(東燃ゼネラル石油とローソン)は配当情報が入手できなかったので、除外した。リバランスはせず、2015年11月30日に購入した株式をそのまま持ち続け、配当金は税額控除の後、年末に再投資。比較として、税額控除後配当再投資のTOPIX(TOPXDVNET)を使った。
2502 アサヒグループホールディングス ⾷料品
3402 東レ 繊維製品
4452 花王 化学
4527 ロート製薬 医薬品
5012 東燃ゼネラル⽯油 ⽯油・⽯炭製品
5108 ブリヂストン ゴム製品
5332 TOTO ガラス・⼟⽯製品
5406 神⼾製鋼所 鉄鋼
4902 コニカミノルタ 電気機器
7012 川崎重⼯業 輸送⽤機器
4543 テルモ 精密機器
7936 アシックス その他製品
9535 広島ガス 電気・ガス業
9005 東京急⾏電鉄 陸運業
9201 ⽇本航空 空運業
9719 SCSK 情報・通信業
8002 丸紅 卸売業
2651 ローソン ⼩売業
8306 三菱UFJフィナンシャル・グループ 銀⾏業
8601 ⼤和証券グループ本社 証券・商品先物取引業
8750 第⼀⽣命保険 保険業
2170 リンクアンドモチベーション サービス業
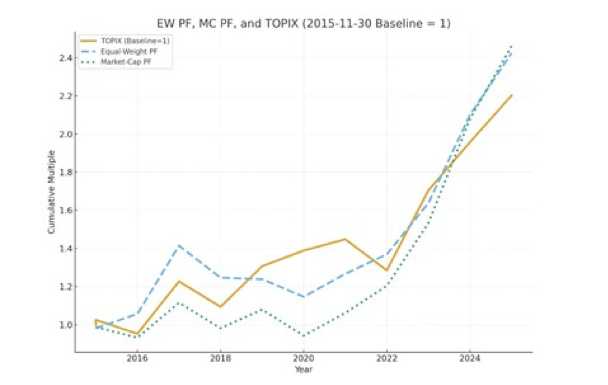
結論と考察
l 健康経営をしている企業の選定は、主に自己申告によるものであり、真に健康経営をしている企業の選定は非常に困難。
l 健康経営をしているとされている企業群と株価パフォーマンスの相関関係は、現時点では不明。
l 仮に、健康経営と株価パフォーマンスの相関が示唆されたとしても、因果関係は不明。「健康施策が生産性を高め、業績・株価を押し上げた」のか、あるいは「もともと高収益で株価が堅調な企業が、余剰資金で健康投資を行っている(逆の因果)」のか、この切り分けは学術的にも困難な課題として残る。





 」も、少し読みにくいですが、いい本です。
 」と間違えないようにしてください。カスタマーレビューを読めば、カスタマーの質がいかに低く、そのレビューはあまり当てにならないかがわかります。